Le London Metal Exchange (LME) a déclaré jeudi que les commentaires du marché qu’il avait recueillis sur l’acceptation potentielle de la poudre de nickel grossière en tant que matériau livrable en nickel LME étaient globalement favorables, mais ont souligné les défis concernant l’emballage.
Le LME mènera des travaux plus détaillés sur les solutions d’emballage pour la poudre de nickel grossière avant de faire avancer la proposition, a déclaré la plus grande et la plus ancienne plate-forme de négociation de métaux au monde dans un communiqué.
L’idée de la poudre fait partie d’un programme visant à remédier aux faibles niveaux de stocks et à augmenter la liquidité dans le commerce électronique que le LME a lancé en mars 2023.
Il comprend une liste rapide de nouveaux producteurs, dont l’un a soumis une demande, a indiqué le LME dans un communiqué séparé.
Le LME a également déclaré jeudi qu’il avait reçu une demande d’approbation de la marque de nickel “GEM-NI1” produite par la société chinoise Jingmen Gem Co. Ltd pour livraison dans le cadre de son contrat de nickel.
Many producers, consumers and traders abandoned the nickel contract in the aftermath of the 2022 crisis and are yet to come back to it because it no longer represents the bulk of the market.
So-called Class 1 metal – that can be delivered against the LME contract – amounts to only around 18% of global supplies.
The quantities of available nickel powder are too small to boost volumes of the nickel contract, according to analysts’ estimates.
The increase of their production, if any, could also be at the expense of briquette, a more liquid product in terms of end use and also deliverable against the LME’s nickel contract.
“If we produce more powder, we produce fewer briquettes. We’re not sure how adding coarse nickel powder to the approved list will support liquidity,” a nickel producer said.
(Par Pratima Desai et Polina Devitt; Montage par Frances Kerry et Alexandra Hudson)
Source : mining.com
Un consortium de Ford Motor Co et d’entreprises sud-coréennes a annoncé jeudi qu’il construirait une usine de 1,2 milliard de dollars canadiens (887 millions de dollars) pour produire des matériaux de batterie de véhicules électriques (VE) à Bécancour, au Québec, une ville qui cherche à devenir une chaîne d’approvisionnement de VE. plaque tournante, a déclaré le ministère canadien de l’Industrie.
“Cette installation cathodique fournira le matériel qui entrera dans les futurs véhicules électriques de Ford en Amérique du Nord, en particulier certains de nos futurs camions”, a déclaré aux journalistes Lisa Drake, vice-présidente de Ford pour les véhicules électriques.
Il s’agit du premier investissement de Ford au Québec, bien qu’il soit présent dans l’Ontario voisin depuis plus d’un siècle.
Le gouvernement fédéral du Canada accordera au consortium un prêt conditionnel de 322 millions de dollars canadiens et le Québec offrira le même montant sous forme de prêt partiellement remboursable, selon le communiqué. L’usine devrait être opérationnelle au premier semestre 2026, créant plus de 345 emplois.
Il s’agit de la dernière d’une série d’annonces de construction pour Bécancour, une ville de moins de 15 000 habitants sur le fleuve Saint-Laurent qui s’annonce comme une plaque tournante de la chaîne d’approvisionnement des véhicules électriques en Amérique du Nord.
“C’est un grand vote de confiance dans l’écosystème (EV) que nous avons construit”, a déclaré à Reuters le ministre canadien de l’Industrie, François-Philippe Champagne . “C’est très important pour le Québec, car comme vous le savez, le secteur de l’automobile investit principalement en Ontario, mais maintenant nous avons GM, maintenant nous avons Ford à Bécancour.”
General Motors Co et POSCO Future M de Corée du Sud ont annoncé en mai qu’ils augmenteraient la capacité de production d’une usine de matériaux pour batteries chimiques dont la construction a été annoncée pour la première fois l’année dernière. L’allemand BASF SE y construit également une usine de matériaux pour batteries.
Le Canada, qui abrite un important secteur minier pour les minéraux, notamment le lithium, le nickel et le cobalt, tente de séduire les entreprises impliquées à tous les niveaux de la chaîne d’approvisionnement des véhicules électriques via un fonds de technologies vertes de plusieurs milliards de dollars alors que le monde cherche à réduire les émissions de carbone.
Le constructeur automobile allemand Volkswagen et Stellantis, la société mère de marques telles que Fiat et Chrysler, construisent des usines de batteries de plusieurs milliards de dollars à l’ouest du Québec en Ontario, le cœur de l’industrie automobile canadienne à combustible fossile qui a des liens historiques de commerce et de production avec les constructeurs automobiles de Detroit .
(1 $ = 1,3525 dollar canadien)
(Par Steve Scherer; Montage par Jane Merriman et Mark Porter)
Source : mining.com
L’Australien Core Lithium Ltd. a déclaré que Tesla Inc. avait informé le mineur d’une éventuelle action en justice après l’échec de leurs négociations pour un accord d’approvisionnement en 2022.
Core a déclaré avoir reçu un avis indiquant que Tesla avait l’intention de “se prévaloir de tous les recours juridiques disponibles” si les parties ne parvenaient pas à résoudre le problème. “En cas d’échec de ces efforts, chaque partie entend se prévaloir de tous les recours légaux et équitables”, selon le communiqué.
Core a déclaré en mars 2022 qu’il travaillait sur un accord avec Tesla pour la fourniture de jusqu’à 110 000 tonnes de concentré de spodumène, avec des conditions faisant référence aux prix du marché. Les entreprises ont adopté la date limite d’octobre 2022 pour conclure les termes d’un accord de quatre ans sans aucun accord.
Les prix du spodumène ont grimpé en flèche en 2022, plus que triplé, selon les données de Benchmark Mineral Intelligence. Core a déclaré en octobre de l’année dernière qu’il était bien placé pour tirer parti de la forte demande mondiale et de l’offre de lithium limitée.
(Par Annie Lee)
Source : mining.com
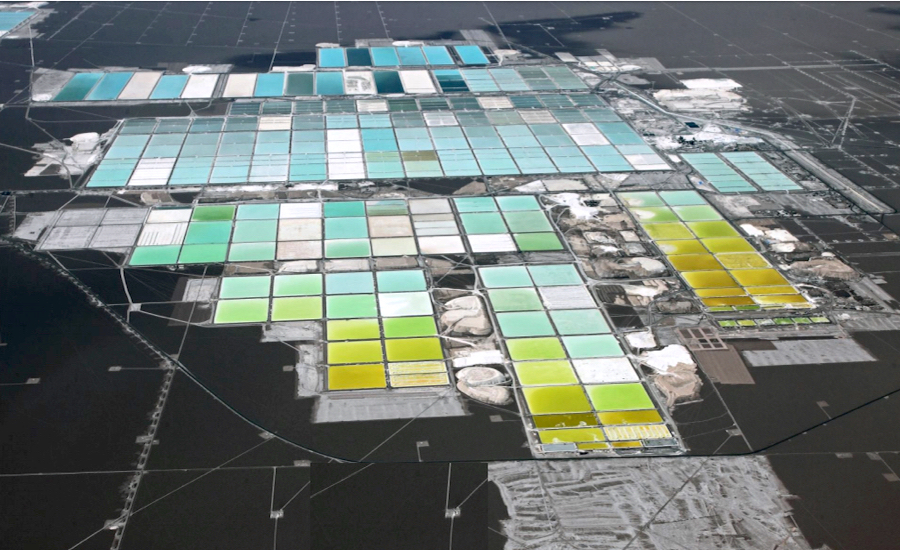
Le PDG du mineur de lithium chilien SQM s’attend à ce que les prix du métal clé pour batteries restent stables au troisième trimestre par rapport au précédent, a-t-il déclaré jeudi, tout en prédisant que la demande continuerait de croître.
“Dans l’ensemble, j’espère que nous pourrons avoir un prix relativement similaire au troisième trimestre par rapport au deuxième”, a-t-il déclaré.
Les prix du lithium ont grimpé en flèche ces dernières années dans un contexte de demande croissante du secteur de l’électronique et des constructeurs automobiles, alors que des réglementations environnementales plus strictes entraînent une transition vers les véhicules à batterie.
Les mineurs de lithium, opérant principalement en Australie, au Chili et en Chine, se sont précipités pour augmenter la production, mais les prix ont chuté par rapport à leurs records dans un contexte de ralentissement de la demande chinoise.
SQM a enregistré une baisse de près de 37 % d’une année sur l’autre du prix moyen qu’elle a reçu pour son lithium d’avril à juin et une baisse de 33 % par rapport au premier trimestre, alors même que ses volumes de ventes montaient en flèche.
La hausse des volumes de ventes devrait se poursuivre au second semestre de l’année.
(Par Sarah Morland et Marion Giraldo; Montage par David Alire Garcia)
Source : mining.com
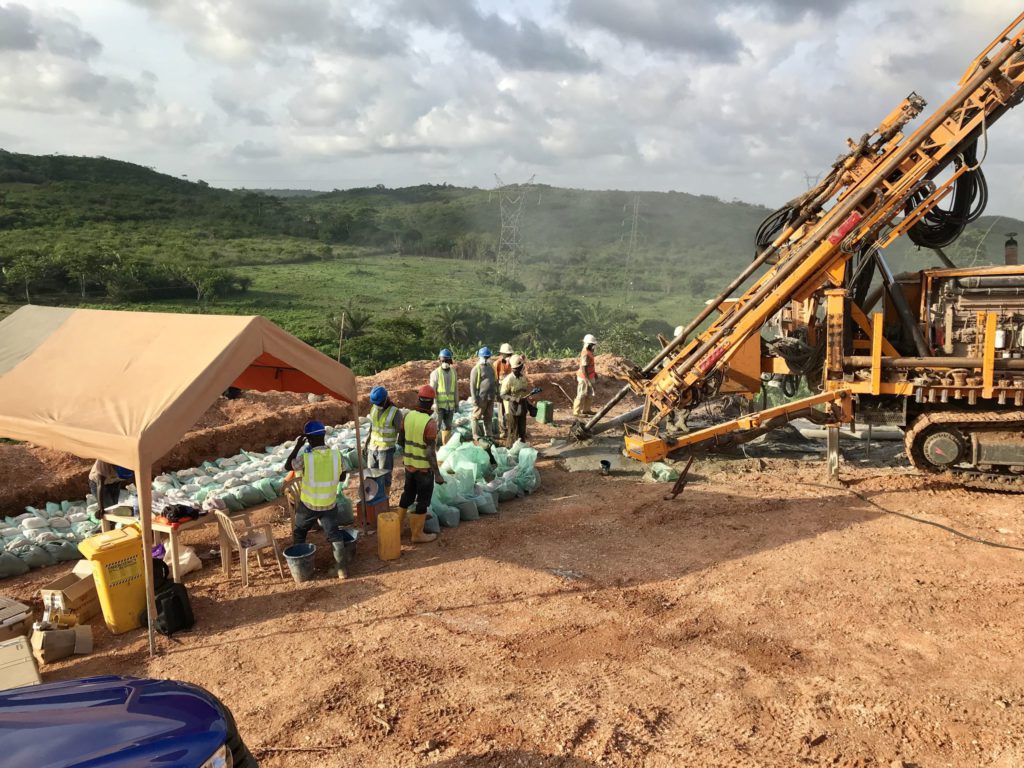
Piedmont Lithium (NASDAQ : PLL ; ASX : PLL) a exercé son option d’acquérir une participation initiale de 22,5 % dans le projet Ewoyaa d’Atlantic Lithium (AIM : ALL, ASX : A11) au Ghana, après avoir engagé 17 millions de dollars pour financer le projet par le biais de son étude de faisabilité.
Une étude de faisabilité publiée en juin prévoyait le coût total en capital d’Ewoyaa à 185 millions de dollars. Une fois achevée, ce serait la première exploitation minière de lithium du Ghana, produisant 3,6 millions de tonnes de concentré de spodumène sur une durée de vie de 12 ans. La première production est prévue pour 2025.
L’étude a également montré qu’Ewoyaa a une valeur actuelle nette après impôt (avec une remise de 8 %) de 1,5 milliard de dollars, avec un flux de trésorerie disponible de 2,4 milliards de dollars provenant de revenus miniers de 6,6 milliards de dollars et un taux de rendement interne de 105 %. Cela donnerait au projet une période de récupération de 19 mois.
Le PDG du Piémont, Keith Phillips, a déclaré que le financement destiné à soutenir Ewoyaa renforce la stratégie de l’entreprise visant à fournir des ressources cruciales en lithium aux fabricants américains de véhicules électriques et de batteries. “Nous sommes satisfaits des résultats du projet de lithium Ewoyaa (étude de faisabilité définitive) et de notre élection pour gagner notre participation initiale de 22,5 % dans le portefeuille de projets de lithium ghanéen d’Atlantic Lithium”, a-t-il déclaré dans un communiqué de presse.
“Depuis notre accord initial en juillet 2021, Piedmont Lithium est resté un partenaire très solidaire et collaboratif, travaillant aux côtés de l’entreprise pour atteindre notre objectif commun de fournir une mine de concentré de spodumène réussie à Ewoyaa”, a déclaré Neil Herbert, président exécutif d’Atlantic Lithium.
Le financement supplémentaire de Piedmont dépendra des approbations gouvernementales et réglementaires du projet. Piedmont a déclaré qu’il s’attend à pouvoir financer ses contributions au développement du projet grâce à la vente de concentré de lithium à partir de son accord de prélèvement avec North American Lithium (NAL).
La société a également le droit d’acheter 50 % de la production de concentré de lithium à Ewoyaa selon un mécanisme de tarification basé sur le marché pour la durée de vie de la mine. Ce prélèvement est prévu comme matière première pour l’installation de conversion d’hydroxyde de lithium de 30 000 tonnes par an proposée par la société dans le Tennessee.
Plus tôt ce mois-ci, Atlantic a déclaré à Reuters qu’il était confiant d’obtenir un bail pour la mine d’Ewoyaa suite à l’approbation d’une politique de minéraux verts par le gouvernement du pays.
Les actions d’Atlantic Lithium ont terminé la journée de négociation à Londres en hausse de 4%.
Source : mining.com
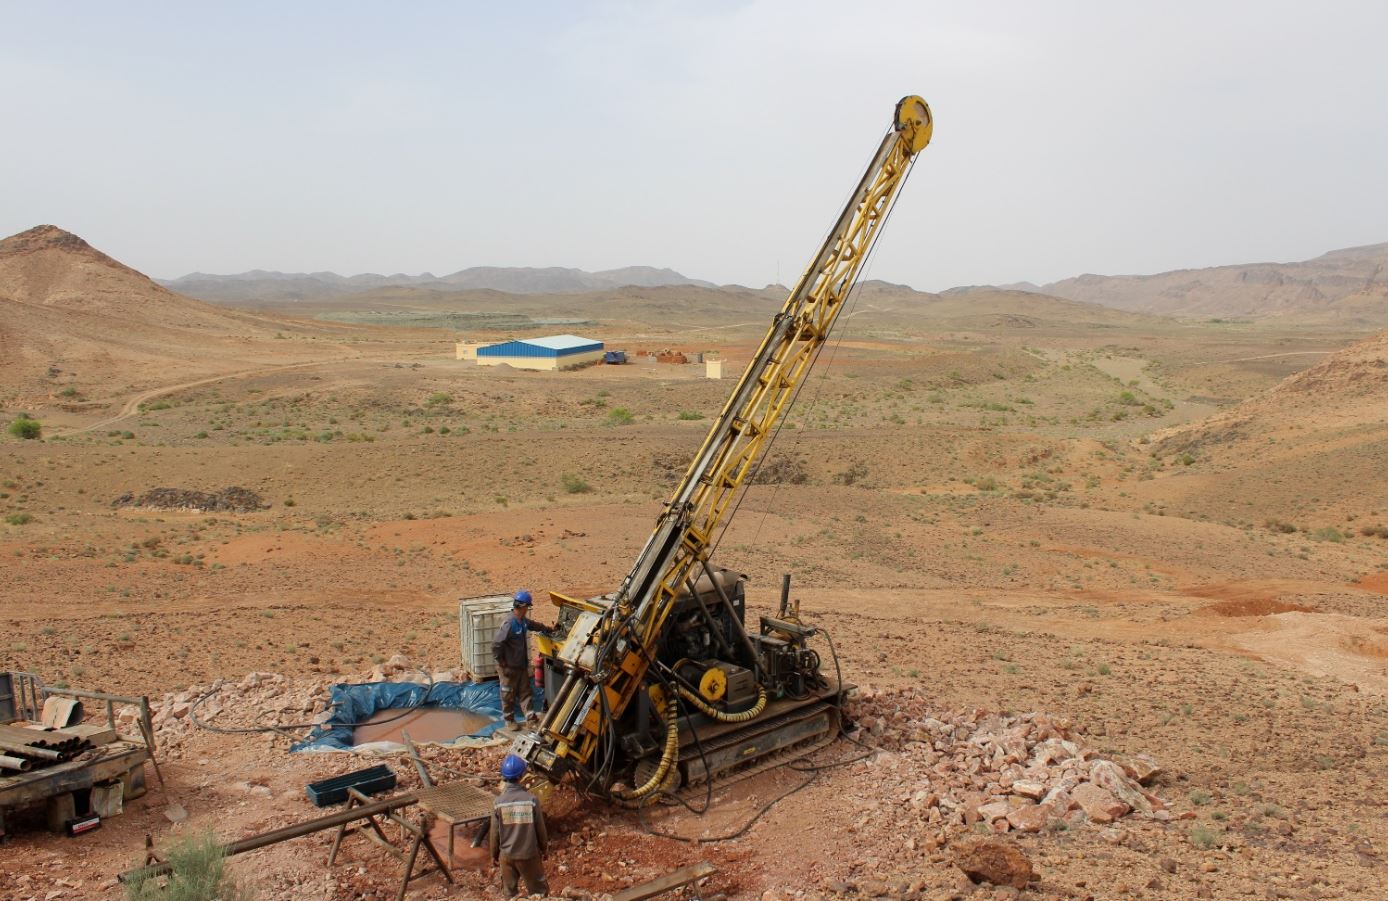
Aya Gold & Silver Inc. (TSX : AYA) a annoncé une augmentation significative de son programme d’exploration 2023 sur ses actifs marocains, qui comprennent le projet polymétallique Boumadine, le gisement d’argent Zgounder, les propriétés régionales Zgounder et la propriété de cuivre-argent Tirzzit récemment acquise.
“Nous sommes également encouragés par nos premiers travaux à Zgounder Regional et restons concentrés sur la recherche de ressources supplémentaires, y compris le potentiel de gisements satellites à distance de camionnage de la mine”, a-t-il ajouté.
Selon le producteur d’argent basé à Toronto, 7 300 mètres supplémentaires ont été ajoutés à l’exploration régionale de Zgounder, qui testera la poursuite potentielle du gisement de Zgounder et forera une nouvelle cible dans la région de Tourchkal.
Environ 3 000 mètres de forage de surface supplémentaire seront également réalisés près de la fosse à ciel ouvert Zgounder, conçus pour suivre les résultats des forages à circulation inverse antérieurs à l’est du gisement et dans la partie sud de la fosse, a ajouté la société.
Sur la propriété Tirzzit, il est prévu de mener une première campagne de cartographie et de sédiments fluviaux et un levé hyperspectral à haute résolution.
Aya Gold & Silver a clôturé la séance de négociation de jeudi en hausse de 2,3 %, pour une capitalisation boursière de 879,3 millions de dollars canadiens.
Source : mining.com
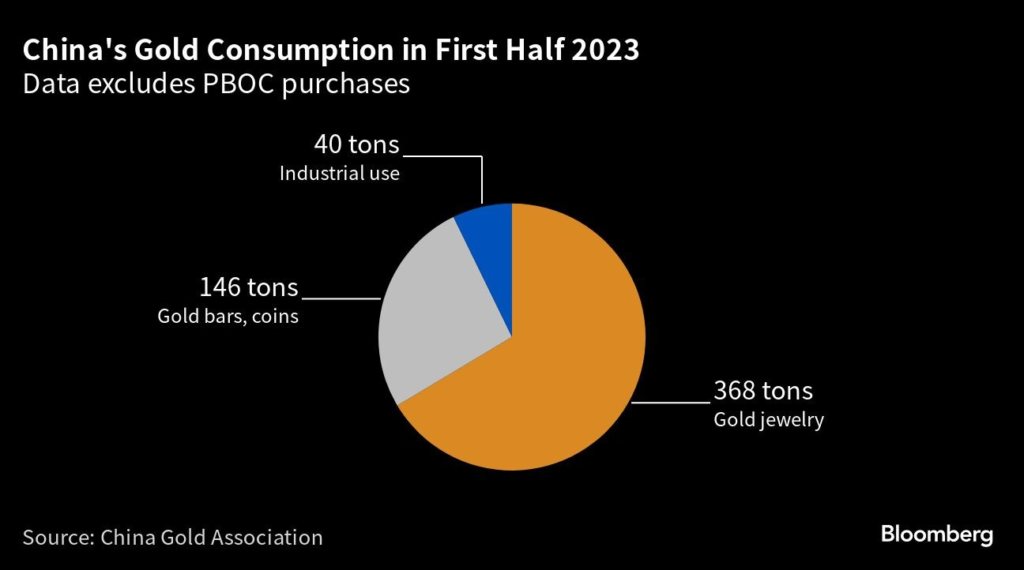
La consommation d’or chinoise devrait être soutenue par les investisseurs financiers et la banque centrale, bien que la demande de détail soit plus incertaine à mesure que l’économie s’affaiblit, selon le World Gold Council financé par les producteurs.

Mais les perspectives de la joaillerie, principal pilier de la demande, semblent plus difficiles. Avec le ralentissement de l’économie, les ménages ont économisé de l’argent. Cela se traduit par des ventes au détail décevantes et une chute dans la déflation qui pourrait aggraver la demande d’articles plus coûteux si les consommateurs s’attendent à ce que les prix continuent de baisser. Bloomberg Economics estime que les chances de persistance de la déflation au premier trimestre 2024 sont d’environ 35 %.
La demande au détail chez le premier acheteur d’or au monde dépend de l’amélioration de l’économie et de l’aisance des consommateurs à dépenser, a déclaré M. Wang.
Les perspectives sont bien loin du premier semestre, lorsque les achats refoulés après la levée des restrictions pandémiques ont stimulé la consommation d’or de la Chine. Cela s’était estompé en juillet, les ventes de bijoux au cours du mois se contractant de 10% en glissement annuel pour atteindre 21,8 milliards de yuans (3 milliards de dollars), selon le bureau des statistiques, contre une croissance maximale de 45% en avril.
Pendant ce temps, les inquiétudes concernant l’économie chancelante ont stimulé la demande d’or parmi les négociants en contrats à terme chinois, a déclaré TD Securities Inc., qui a souligné une vague d’achats probablement liée à la faiblesse du yuan “alors que les craintes augmentent que les difficultés économiques de la Chine puissent se transformer en problèmes de liquidité”. selon une note de la banque.
Source : mining.com
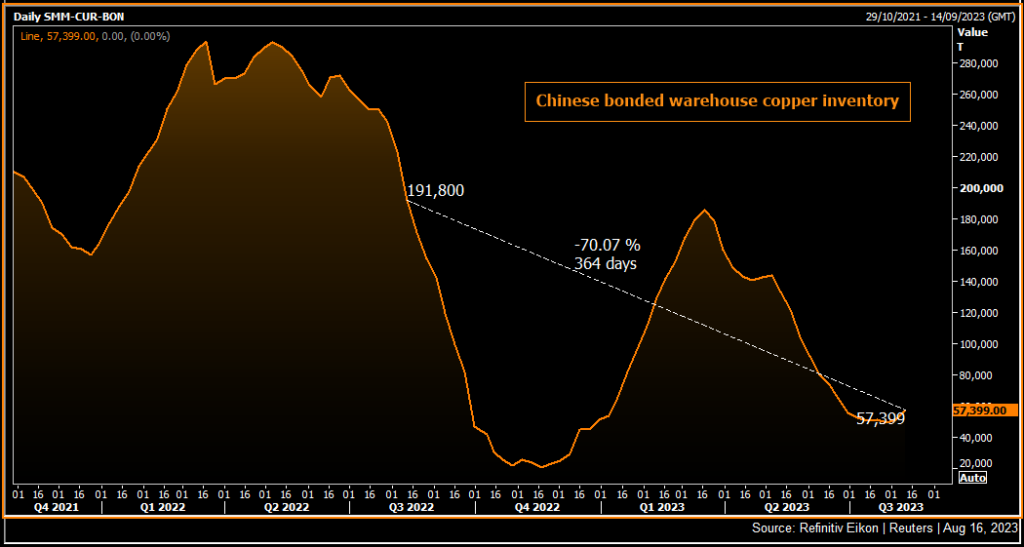
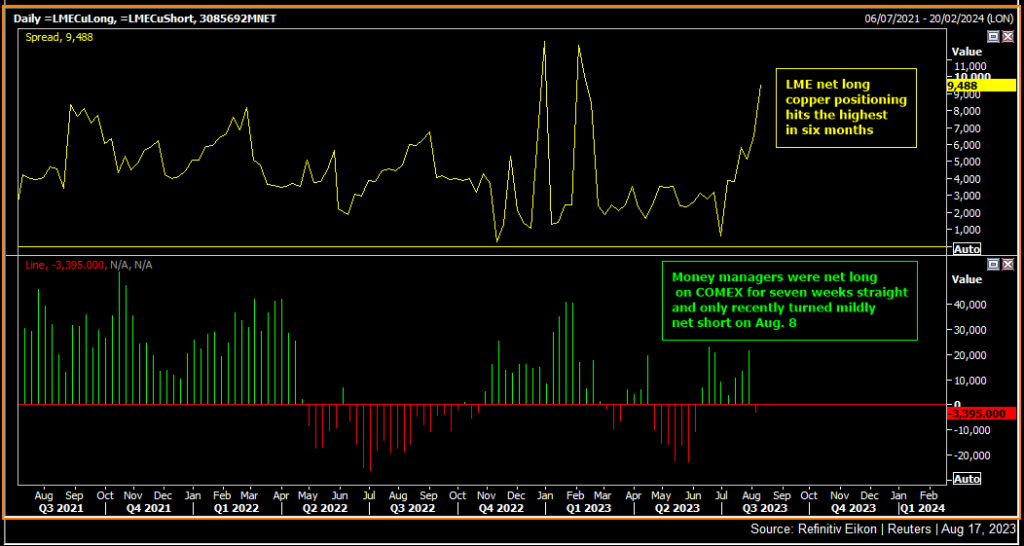
Les positions longues nettes de cuivre sur le London Metals Exchange (LME) sont à leur plus haut niveau depuis six mois, en partie alimentées par les faibles données sur les stocks de cuivre chinois, mais des sources du secteur affirment que ce signal souvent considéré comme haussier ne reflète pas la réalité sur le terrain .
La position longue nette totale sur le cuivre LME est passée à 9 488 contrats le 11 août, le plus élevé depuis le 10 février, selon les données fournies dans le rapport Commitments of Traders.

“Avec une couverture d’inventaire aussi limitée en Chine et sur les bourses occidentales, nous voyons un risque important pour le prix du cuivre si, par exemple, il y avait une interruption importante de l’approvisionnement ou une surprise à la hausse dans les annonces de soutien politique en Chine”, a déclaré Goldman Sachs dans un communiqué. rapport daté du 11 août.
“En effet, notre dialogue avec la communauté des investisseurs jusqu’à présent au troisième trimestre suggère que l’intérêt pour la baisse du cuivre s’est maintenant dissipé et que l’achat de creux de cuivre est la stratégie prédominante.”
Les négociants et les fabricants, cependant, affirment qu’il y a suffisamment de cuivre facilement disponible et que la demande étant affectée par le ralentissement de l’économie, l’offre pourrait ne pas devenir tendue de sitôt. En outre, l’indicateur peut être particulièrement trompeur maintenant car davantage de cuivre est désormais négocié en dehors des bourses à terme et directement entre contreparties.
“Les données sur les stocks de cuivre ne sont plus importantes pour nous pour évaluer l’offre et la demande du marché”, a déclaré Zhang Kaimin, directeur des achats chez Hubei Shidai Refined Copper Technology, un fabricant de tiges de cuivre qui utilise environ 10 000 tonnes de cuivre affiné par mois.
“L’approvisionnement au comptant est abondant sur le marché et il est facile de s’approvisionner tant que vous payez un bon prix”, a déclaré Zhang, qui a réservé des cargaisons début août.

Les stocks de cuivre chinois facilement disponibles sur le marché au comptant, qui comprend les stocks dans les entrepôts du Shanghai Futures Exchange, totalisaient 82 600 tonnes le 14 août, en hausse de 17,5 % sur un an, selon le fournisseur d’informations SMM.
Cependant, les stocks des entrepôts sous douane chinois, à 57 399 tonnes le 11 août, étaient en baisse de 70 % par rapport à la même période l’an dernier, selon les données de SMM.
La hausse des coûts de financement en dollars américains, la sortie de l’ancien géant du négoce de cuivre Maike Group et le secteur immobilier chinois en difficulté ont tous contribué à la baisse des stocks obligataires, a déclaré l’analyste du CRU He Tianyu.
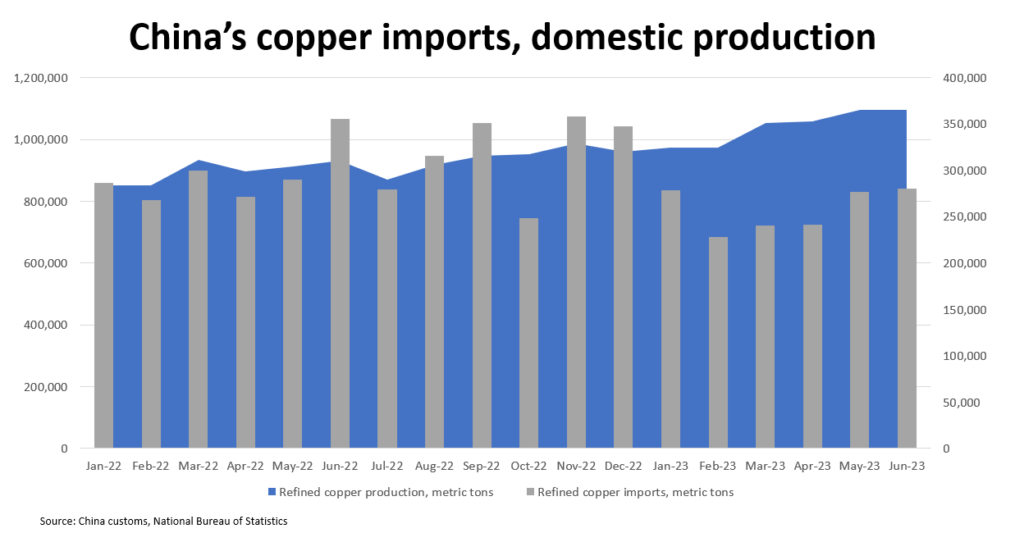
La production record des fonderies chinoises augmentant les taux d’exploitation et augmentant la capacité a également compensé la baisse de 12,7 % en glissement annuel des importations raffinées en janvier-juin.
La Chine consomme plus de la moitié du cuivre raffiné mondial et la demande culmine généralement pendant les mois d’automne de septembre à octobre, à mesure que les secteurs de l’immobilier et de la fabrication se développent.
Cette année, les perspectives pour les deux secteurs sont modérées dans le ralentissement de l’économie, ce qui signifie que la hausse traditionnelle de la demande au cours de ces trois mois pourrait ne pas être aussi robuste.

“La demande globale est modérée et les exportations de cuivre sont extrêmement lentes”, a déclaré un fabricant de produits en cuivre basé à Guangzhou.
Les stocks ont également chuté parce que de nombreuses fonderies chinoises ont récemment investi davantage dans la fabrication de produits à valeur ajoutée en utilisant une partie de leur propre métal raffiné, réduisant ainsi la nécessité d’envoyer des fournitures dans des entrepôts, a déclaré un fabricant de tubes en cuivre.
Il y a également une livraison plus directe entre les fonderies et les consommateurs, a déclaré la personne, qui a refusé d’être nommée car elle n’était pas autorisée à parler aux médias.
“Un faible inventaire est fondamentalement un marché normal … et la liquidité du marché n’est pas aussi bonne qu’avant”, a déclaré une autre source dans une fonderie de cuivre.
Pourtant, la forte consommation des secteurs tels que les véhicules électriques, le solaire et l’éolien continue de soutenir la demande, selon les analystes, mais la morosité économique globale doit d’abord se dissiper pour toute reprise significative.
“Le plus grand risque proviendra de l’incapacité de la Chine à stimuler la croissance de manière significative dans le pays par rapport aux niveaux actuels”, a déclaré l’analyste de StoneX, Natalie Scott-Gray, prévoyant un prix moyen du cuivre au LME en 2023 à 8 748 dollars la tonne.
(Par Mai Nguyen et Siyi Liu; Montage par Miral Fahmy)
Source : mining.com
Les travaux de Geoscience Australia et des études d’État et géologiques ont contribué environ 76 milliards de dollars australiens à l’économie australienne en 2021/22 grâce aux secteurs de l’exploration et de l’extraction des ressources, selon un nouveau rapport de Deloitte Access Economics.
La valeur ajoutée des données et de l’analyse géoscientifiques préconcurrentielles a soutenu l’équivalent de 3,5 % du produit intérieur brut (PIB) de l’Australie au cours de l’année sous revue, et le rapport a noté que plus de 80 000 emplois à temps plein ont été créés grâce à ces travaux dans le Exercice 2021/22 .
La ministre des Ressources et de l’Australie du Nord, Madeleine King, a déclaré qu’avec jusqu’à 80 % de l’Australie sous-explorée, le gouvernement australien était dans une position unique pour aider à faciliter la découverte de matériaux essentiels à la transition mondiale vers une énergie propre .
« Localiser les minéraux dont le monde a besoin actuellement pour produire des technologies énergétiques propres telles que les éoliennes , les panneaux solaires et les batteries de véhicules électriques n’a jamais été aussi urgent.
«Étant donné que les chances de faire une découverte réussie pendant l’exploration sont estimées à environ 1 sur 1 000, fournir de meilleures informations grâce au financement gouvernemental pour de nouvelles données et analyses nous permet d’améliorer ces chances et de réduire les perturbations écologiques grâce à une exploration mieux ciblée .
« Les données et analyses géoscientifiques préconcurrentielles ont soutenu des projets qui ont généré près de 3,7 milliards de dollars australiens en paiements de redevances pour l’année 2021/22 et 3,5 % du PIB de l’Australie.
“Cet impact économique a été ressenti dans tout le pays”, a-t-elle ajouté.
Le rapport estime que les données et analyses géoscientifiques préconcurrentielles ont ajouté 40,2 milliards de dollars australiens à l’Australie-Occidentale au cours de l’année considérée, 19,3 milliards de dollars australiens au Queensland, 5,5 milliards de dollars australiens au Territoire du Nord, 4 milliards de dollars australiens à Victoria, 3,6 milliards de dollars australiens. -milliards à l’Australie-Méridionale, 3,2 milliards de dollars australiens à la Nouvelle-Galles du Sud et 0,2 milliard de dollars australiens à la Tasmanie.
King a déclaré mercredi que le programme Exploring for the Future (EFTF) de Geoscience Australia était la “lumière brillante” du gouvernement australien en matière de données et d’analyses géoscientifiques préconcurrentielles.
“Le programme EFTF est le plus gros investissement australien dans les données et l’analyse géoscientifiques préconcurrentielles et utilise un large éventail de méthodes pour cartographier le potentiel des ressources minérales, énergétiques et souterraines de l’Australie, révélant des opportunités passionnantes pour faire de nouvelles découvertes”, a déclaré King.
“Depuis 2017, la géoscience précompétitive a entraîné l’adoption de 825 nouveaux immeubles à travers l’Australie par 110 entreprises.”
Elle a noté que le rapport était la preuve que l’approche du gouvernement australien en matière d’investissement dans la géoscience et l’analyse préconcurrentielles rapportait des dividendes.
“Les chiffres sont là, et c’est clair – le travail de Geoscience Australia par le biais de l’EFTF et d’autres initiatives similaires des États et territoires a un impact direct et positif.”
Geoscience Australia a des objectifs sur 10 ans pour cartographier et comprendre les ressources énergétiques de l’Australie , stimuler l’exploration des ressources pour aider à développer de nouvelles provinces de production de ressources et faire progresser les technologies d’énergie propre pour atteindre les objectifs d’émissions de l’Australie.
Le rapport note en outre que le déploiement rapide de technologies à faible émission de carbone augmenterait considérablement la demande de minéraux de transition énergétique . Répondre à cette demande nécessiterait une exploration continue pour identifier de nouvelles opportunités d’approvisionnement en minéraux, ce qui signifie que les données et l’analyse géoscientifiques préconcurrentielles joueraient un rôle essentiel pour permettre à l’Australie de tirer parti de la demande mondiale de minéraux critiques.
«Selon la stratégie du gouvernement australien en matière de minéraux critiques, capitaliser sur cette dotation en ressources pourrait voir les exportations de minéraux de transition énergétique ajouter plus de 70 milliards de dollars australiens au PIB et 115 000 emplois à l’économie de 2022 à 2040. Pendant ce temps, le développement de la capacité de traitement domestique pour ces minéraux offre une opportunité économique encore plus grande. Ce nouveau secteur pourrait générer près de 140 milliards de dollars australiens de PIB et plus d’un quart de million d’emplois de 2022 à 2040 », indique le rapport. ![]()
Source : miningweekly.com